賃貸物件を探していると、とても魅力的な物件に出会うことがあります。
駅から近い。
間取りも希望どおり。
設備も充実している。
しかも、周辺の物件と比べて家賃も手頃。
「この条件なら、ここに決めたい」
そう思うのも自然なことでしょう。
しかし、賃貸選びで成功する人は、ここでもう一つ確認しています。
「この家には、いつまで住めるのか。」
物件情報に「契約期間2年」と書かれていても、それだけでは十分ではありません。
その契約は、普通借家契約なのか。それとも、定期借家契約なのか。
この違いによって、2年後の選択肢は大きく変わります。
▪️「2年契約」という同じ数字でも、意味は違う
普通借家契約と定期借家契約では、「契約期間2年」という同じ表記でも意味が異なります。
普通借家契約では、期間満了後も更新によって契約関係が継続することが一般的です。
一方、定期借家契約は、原則として契約期間の満了によって契約が終了します。
つまり、「2年間の契約」=「2年後も更新して住み続けられる」とは限らないのです。
定期借家でも、貸主と借主が合意すれば再契約できる場合があります。
しかし、それは「更新」とは異なります。
再契約できることがあらかじめ保証されているとは限らず、契約条件や貸主の意向によって、その後の暮らしが変わる可能性があります。
成功する人は、「契約期間」という数字だけではなく、「期間が終わった後に何が起きるのか」まで確認しています。
▪️成功する人は、「家賃」だけでなく「時間」を条件に入れる
例えば、同じエリアに2つの物件があったとします。
A物件は家賃15万円の普通借家。
B物件は家賃13万円の定期借家で、契約期間は2年間。
月額だけを見れば、B物件の方が魅力的です。
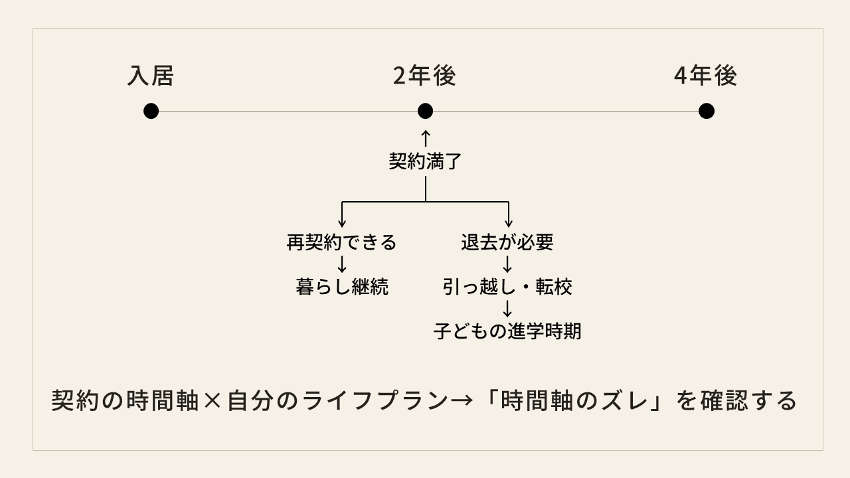
しかし、4年間住みたい家族にとってはどうでしょうか。
2年後に再契約できなければ、新しい物件を探す。
引っ越す。
新たな敷金・礼金や仲介手数料を負担する。
子どもがいれば、通園・通学環境を見直す。
通勤経路も変わるかもしれない。
こうした負担まで考える必要があります。
一方、「2年後には転勤する予定」「自宅を購入するまでの2年間だけ住みたい」という人であれば、定期借家が合理的な選択になることもあります。
つまり、問題は定期借家そのものではありません。
「契約期間」と「自分のライフプラン」が合っているか。
ここが重要なのです。
▪️定期借家は、「安いから危険」でも「更新できないから悪い」でもない
定期借家と聞くと、「長く住めないから避けた方がいい」と思う方もいるかもしれません。
しかし、それも一面的な見方です。
例えば、所有者が転勤している期間だけ自宅を貸し出しているケースがあります。
その場合、立地が良い。
設備のグレードが高い。
広さがある。
といった魅力的な住宅が、定期借家として市場に出ることがあります。
借りる側も、「3年間だけこの地域に住みたい」という事情があれば、双方にとって合理的な契約になります。
大切なのは、普通借家だから良い、定期借家だから悪い、と判断しないこと。
成功する人は、契約の特徴と、自分が必要としている住み方が一致しているかを見ています。
▪️成功する人は、「入口」ではなく「出口」まで確認する
賃貸物件を探すとき、多くの人が入口を見ます。
初期費用はいくらか。
家賃はいくらか。
いつから入居できるか。
しかし、契約には必ず出口があります。
いつ契約が終了するのか。
住み続けることはできるのか。
途中で退去したくなったらどうなるのか。
再契約できる可能性はあるのか。
退去するときに、どの程度前から準備する必要があるのか。
成功する人は、「どう入居するか」だけでなく、「どう契約を終えるのか」まで確認しています。
これは賃貸契約に限りません。
意思決定では、入口だけでなく出口を見ることが重要なのです。
▪️「中途解約できる」と思い込まない
もう一つ確認しておきたいのが、中途解約です。
「賃貸なのだから、退去したくなれば解約できる」と思っている方もいるでしょう。
しかし、定期借家契約では、契約内容や事情によって中途解約の扱いが異なります。
一定の居住用建物については、転勤、療養、親族の介護など、やむを得ない事情によって生活の本拠として使用することが困難になった場合に、借主から中途解約できる仕組みがあります。
一方、それ以外については、契約書にどのような中途解約条項が定められているかが重要になります。
だからこそ契約前に、中途解約はできるのか。
何か月前までに申し出る必要があるのか。
違約金はあるのか。
どのような条件が付いているのか。
を確認しておく必要があります。
「住み続けられるか」と同時に、「途中で出られるか」も見る。
これも、契約の自由度を判断する重要な視点です。
▪️成功する人は、「再契約できますか?」の一歩先まで聞く
定期借家物件で、「再契約できる可能性はあります」と説明されることがあります。
ここで重要なのは、「可能性があります」という言葉だけで安心しないことです。
確認したいのは、再契約を前提としているのか。
貸主が将来自分で使用する予定はあるのか。
再契約時に賃料などの条件が変わる可能性はあるのか。
再契約に新たな費用が発生するのか。
といった具体的な条件です。
もちろん、将来のことを完全に確定することはできません。
だからこそ、確定していることと、確定していないことを分けて理解する。
成功する人は、ここを曖昧にしません。
▪️契約書は、「物件とは別のもの」ではない
住宅を選ぶとき、立地。
間取り。
広さ。
日当たり。
設備。
家賃。
といったものを「物件条件」と考える方が多いでしょう。
しかし、私は、契約条件も物件条件の一部だと考えています。
どれだけ魅力的な部屋でも、自分が必要とする期間住めなければ、その人にとって最適な住宅とは限りません。
逆に、定期借家であっても、自分のライフプランと期間が一致していれば、合理的な選択肢になります。
成功する人は、「どんな部屋か」と「どんな契約か」を切り離して考えません。
両方を合わせて、その物件の価値を判断しています。
▪️まとめ
賃貸契約で成功する人は、「家賃が安い」「駅から近い」「設備が良い」という条件だけでは意思決定していません。
見ているのは、「この契約は、自分のこれからの暮らしに合っているか」ということです。
普通借家なのか、定期借家なのか。
いつまで住めるのか。
再契約はどのような扱いなのか。
途中で退去する場合はどうなるのか。
そして、自分は何年間この場所に住みたいのか。
これらを重ね合わせて考える。
住まいも、資産も、事業も。
成功する人は、目の前の条件だけではなく、「時間軸」と「出口」まで見て意思決定しています。
「2年契約だから2年後も住めるだろう」と考えるのではなく、「2年後、自分にはどんな選択肢が残っているのか」そこまで確認することが、納得できる賃貸選びにつながるのではないでしょうか。
プロフィール
宅地建物取引士・ファイナンシャルプランナー(日本FP協会認定)
楢崎 隆也
住まい・資産・事業に関する「意思決定」をテーマに情報発信。宅地建物取引士とファイナンシャルプランナーの専門性を活かし、住宅購入や事業用不動産の活用、資産形成、相続・事業承継、経営戦略までを一体で捉え、一人ひとりの価値観やライフプラン、経営課題に寄り添った意思決定を支援している。
主な執筆テーマ
住宅購入/賃貸住宅/不動産/事業用不動産/資産形成/ライフプラン/相続/事業承継/経営戦略