住宅購入では、物件選びや住宅ローンの金利に多くの時間をかける一方で、売買契約書の条文については、「不動産会社が説明してくれるから大丈夫」と考えてしまう方も少なくありません。
特に誤解されやすいのが、「ローン特約」と「手付金」です。
「ローンが通らなければ契約は白紙になりますよね。」
「その場合、手付金も戻ってきますよね。」
確かに、住宅ローンの融資承認が得られなかった場合に契約を解除できるよう、ローン特約が設けられることがあります。
しかし重要なのは、「ローンが通るかどうか」だけではありません。
成功する人は、どのような条件なら契約を解除できるのか、その条件と期限まで確認してから契約しています。
▪️ローン特約は「あるか」ではなく「どう書かれているか」を見る
住宅ローン特約という言葉を知っているだけでは十分ではありません。
大切なのは、契約書に定められた内容です。
例えば、借入予定額、融資承認取得期日、融資利用先など、具体的にどのような条件でローン特約が設定されているのか。
そして、融資承認が得られなかった場合に、どのような手続きによって契約を解除できるのか。
ここまで確認して初めて、「ローンが通らなかった場合」の対応が見えてきます。
住宅購入では、「制度があるから安心」ではなく、自分の契約で、その制度がどう機能するのかを見ることが重要なのです。
▪️「ローンが通らない」と「自分が借りたくない」は違う
ここは特に注意したいところです。
例えば、事前審査では問題がなかったものの、その後に資金計画を見直し、「やはりこの金額を借りるのはやめよう」と考えたとします。
これは、金融機関から融資を断られたこととは意味が異なります。
また、買主側の事情で必要な手続きを行わなかった場合なども、当然にローン特約によって解除できるとは限りません。
つまり、「住宅ローンを利用できなかった」=「必ず無条件で契約を白紙にできる」と考えるのは危険です。
成功する人は、契約後に考えるのではなく、どのケースなら解除でき、どのケースなら解除できないのかを契約前に整理しています。
▪️手付金は「払うお金」ではなく「契約上の意味」を見る
もう一つ重要なのが手付金です。
住宅購入では、売買契約時に手付金を支払うことがあります。
ここで見るべきなのは、単に「いくら払うか」だけではありません。
その手付が契約上どのような性質を持ち、どのような条件で解除できるのかを理解することが重要です。
例えば解約手付として扱われる場合、一定の条件のもと、買主は手付金を放棄することで契約を解除できる場合があります。
しかし、いつまでも自由に解除できるわけではありません。
相手方が契約の履行に着手した後など、手付解除ができなくなる場合があります。また、契約書に手付解除期日が設定されているケースもあります。
だからこそ、成功する人は、「手付金はいくらか」ではなく、「いつまで・どの条件なら・いくらの負担で契約から離れられるのか」を確認しています。
▪️売買契約は「点」ではなく「時間軸」で考える
住宅購入では、売買契約を一つのイベントとして捉えがちです。
しかし実際には、売買契約 → ローン本審査 → 融資承認 → 決済・引渡しという時間軸で進んでいきます。
その途中には、ローン特約に関する期限や、手付解除に関する条件などがあります。
重要なのは、それぞれをバラバラに理解するのではなく、契約から引渡しまでの時間軸の中で、自分がどの段階にいるのかを把握することです。
成功する人は、契約書を「署名するための書類」としてではなく、契約後に何が起こり、どこまで自分に選択肢が残されているのかを示すロードマップとして読んでいます。
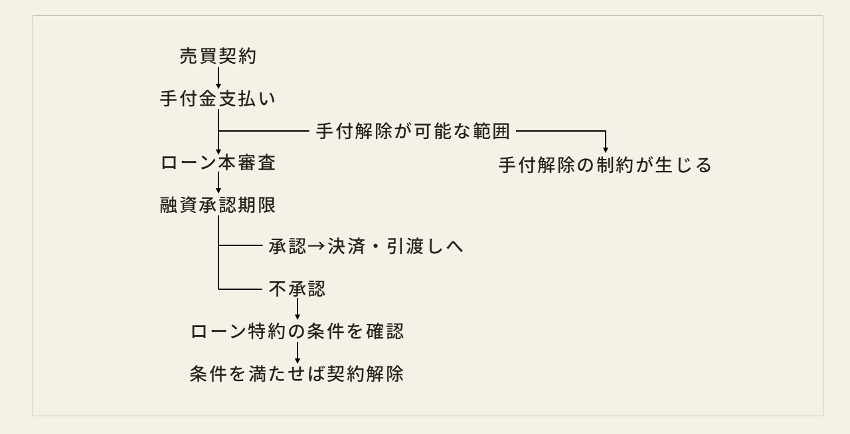
▪️「契約前」が最も選択肢の多い時間
住宅購入では、契約を締結してから問題に気づくと、対応できる選択肢は少なくなります。
だからこそ、最も重要なのは契約前です。
ローン特約はどうなっているか。
融資承認取得期日はいつか。
融資が承認されなかった場合、どのような手続きが必要か。
手付解除についてどのような定めがあるか。
違約解除になった場合には、どのような負担が生じるのか。
こうしたことを契約前に整理しておけば、契約後に想定外の状況が起きても、冷静に対応しやすくなります。
住宅購入で成功する人は、契約書を「トラブルが起きたときに読むもの」ではなく、「トラブルが起きる前に読むもの」と考えているのです。
▪️まとめ
ローン特約と手付金で成功する人が見ているのは、「ローンが通るか」「手付金はいくらか」という個別の条件だけではありません。
見ているのは、契約後に何が起きたとき、自分にどのような選択肢が残されているのかということです。
住宅購入は、売買契約書に署名して終わるものではありません。
むしろ、そこから決済・引渡しに向けた契約上のプロセスが始まります。
だからこそ、契約前に、「いつまでに」「何を満たせば」「どのように解除できるのか」を確認しておくことが重要です。
住まいも、資産も、事業も。
成功する人は、良い結果だけを想定して判断するのではなく、想定どおりにならなかった場合の選択肢まで確認してから意思決定しています。
それが、大きな金額が動く住宅購入において、自分自身を守る判断につながるのではないでしょうか。
プロフィール
宅地建物取引士・ファイナンシャルプランナー(日本FP協会認定)
楢崎 隆也
住まい・資産・事業に関する「意思決定」をテーマに情報発信。宅地建物取引士とファイナンシャルプランナーの専門性を活かし、住宅購入や事業用不動産の活用、資産形成、相続・事業承継、経営戦略までを一体で捉え、一人ひとりの価値観やライフプラン、経営課題に寄り添った意思決定を支援している。
主な執筆テーマ
住宅購入/賃貸住宅/不動産/事業用不動産/資産形成/ライフプラン/相続/事業承継/経営戦略